Kurz erklärt
Die Inhaltsversicherung, auch Mobiliar- oder Geschäftsinhaltsversicherung genannt, ersetzt die Einrichtung Ihres Büros oder Betriebs: Möbel, Technik, Waren und Vorräte. Sie zahlt nach Feuer, Leitungswasser, Sturm, Einbruchdiebstahl und, je nach Vertrag, nach Elementarschäden, Glasbruch und Elektronikschäden – in der Regel zum Neuwert.
Viele Unternehmer gehen davon aus, dass die Gebäudeversicherung des Vermieters auch ihre Einrichtung schützt. Das ist nicht so: Sie zahlt nur für das Gebäude. Alles, was Sie bei einem Umzug mitnehmen würden, müssen Sie selbst versichern.
Wir vergleichen die Inhaltsversicherung bei bis zu 80 Gesellschaften und stellen die Bausteine so zusammen, wie Ihr Betrieb sie braucht: vom Büro mit zehn Laptops bis zum Ladengeschäft mit Waren und Schaufenster.
Summen gemeinsam schätzen:
Sagen Sie uns, was in Ihren Räumen steht. Wir helfen, die richtigen Versicherungssummen für Mobiliar und Technik zu finden.
0800 444 2004 (kostenlos)
Rückruf innerhalb von 36 Stunden
Warum?
Warum braucht man eine Inhalts- oder Mobiliarversicherung?
Sofort weiterarbeiten
Möbel und Technik müssen sofort ersetzt werden
Nach einem Brand oder Wasserschaden können Sie nicht warten, bis genug Geld angespart ist. Schreibtische, Laptops, Telefone und Server müssen innerhalb von Tagen neu beschafft werden, sonst stehen Aufträge still. Die Inhaltsversicherung zahlt den Neuwert, also das, was die Einrichtung heute neu kostet.
Ausweichen
Kosten für ein Ausweichbüro
Ist das Büro nach einem Schaden nicht nutzbar, übernehmen gute Verträge die Mehrkosten für ein Ausweichbüro oder Coworking-Plätze, für den Umzug dorthin und zurück sowie für Aufräumen und Entsorgung.
Nicht beim Vermieter
Die Gebäudeversicherung zahlt nicht für Ihre Einrichtung
Der Vermieter versichert das Gebäude, nicht Ihre Möbel, Ihre Technik oder Ihre Waren. Auch Einbauten, die Sie als Mieter auf eigene Kosten eingebaut haben, etwa Trennwände, Theken oder Bodenbeläge, sollten Sie selbst versichern.
Stillstand
Optional: Betriebsunterbrechung
Läuft der Betrieb nach einem Schaden länger nicht, fehlen Umsatz und Gewinn, während Miete und Gehälter weiterlaufen. Dafür lässt sich eine Betriebsunterbrechungsversicherung anschließen. Wir besprechen mit Ihnen, ob sie für Ihren Betrieb sinnvoll ist.
Aus der Praxis
Bilder aus der Praxis
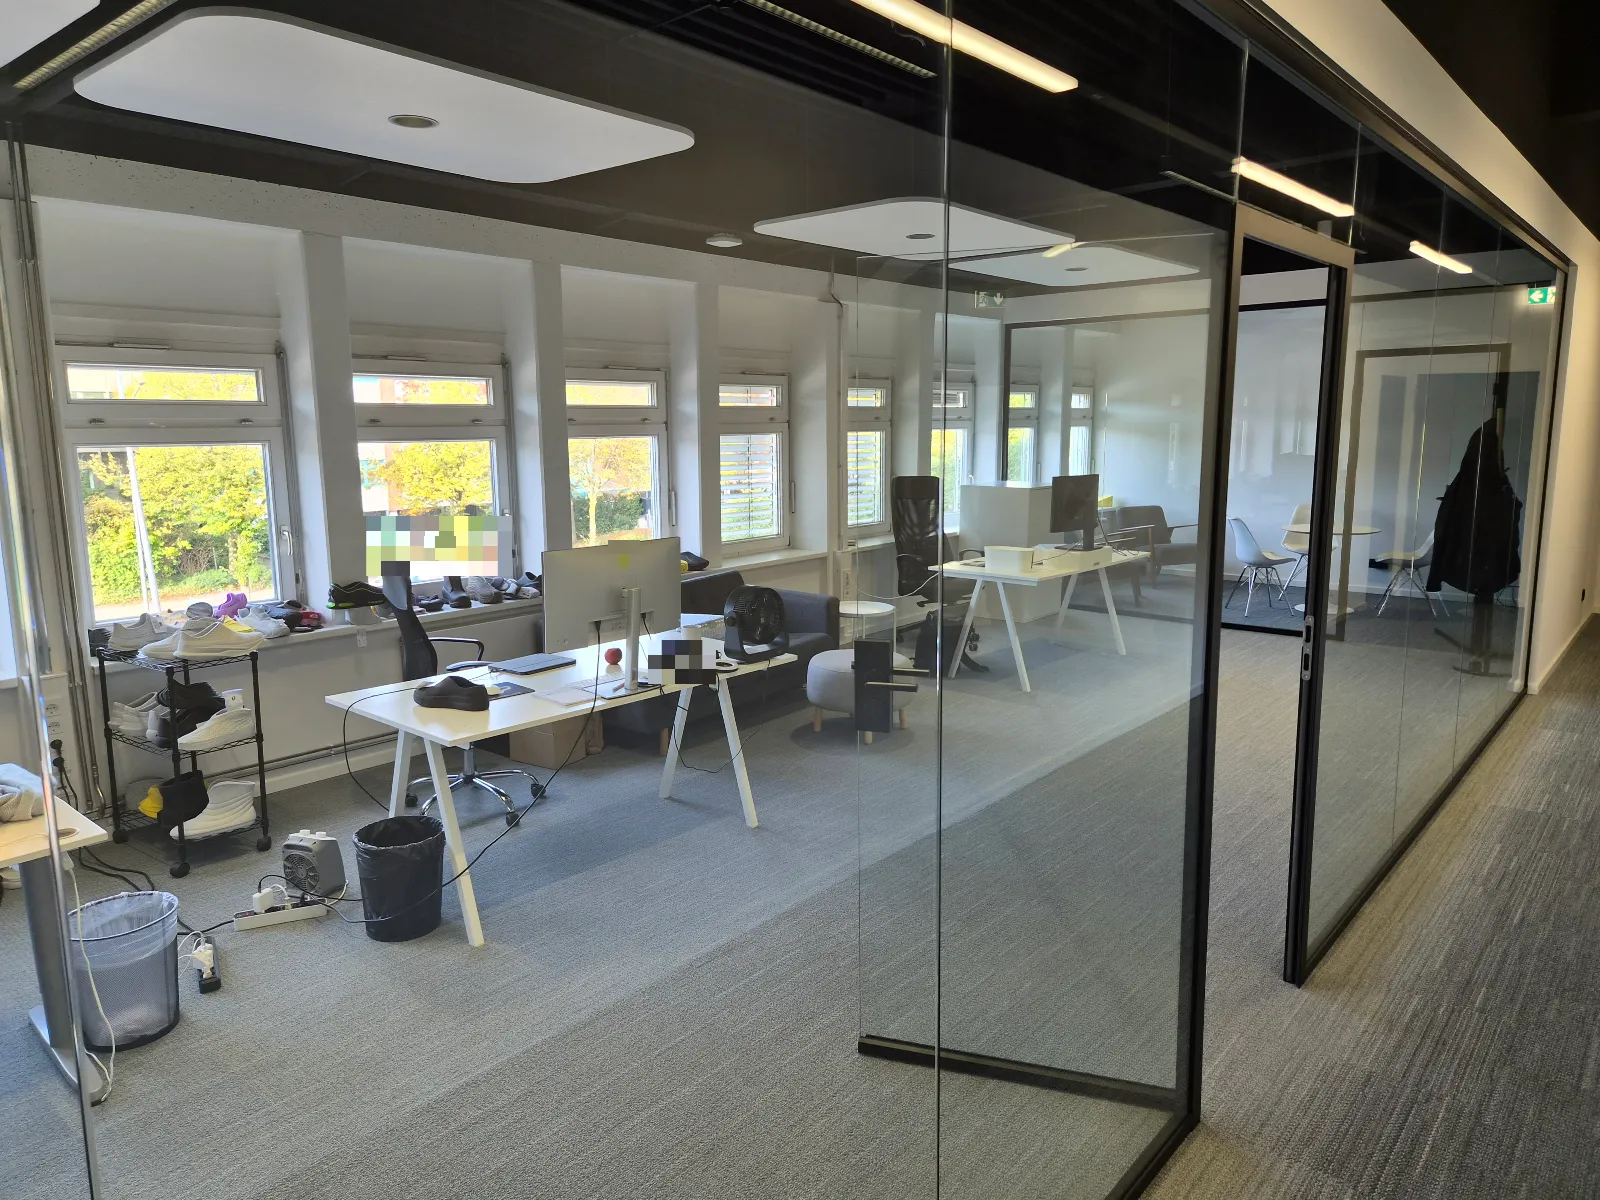
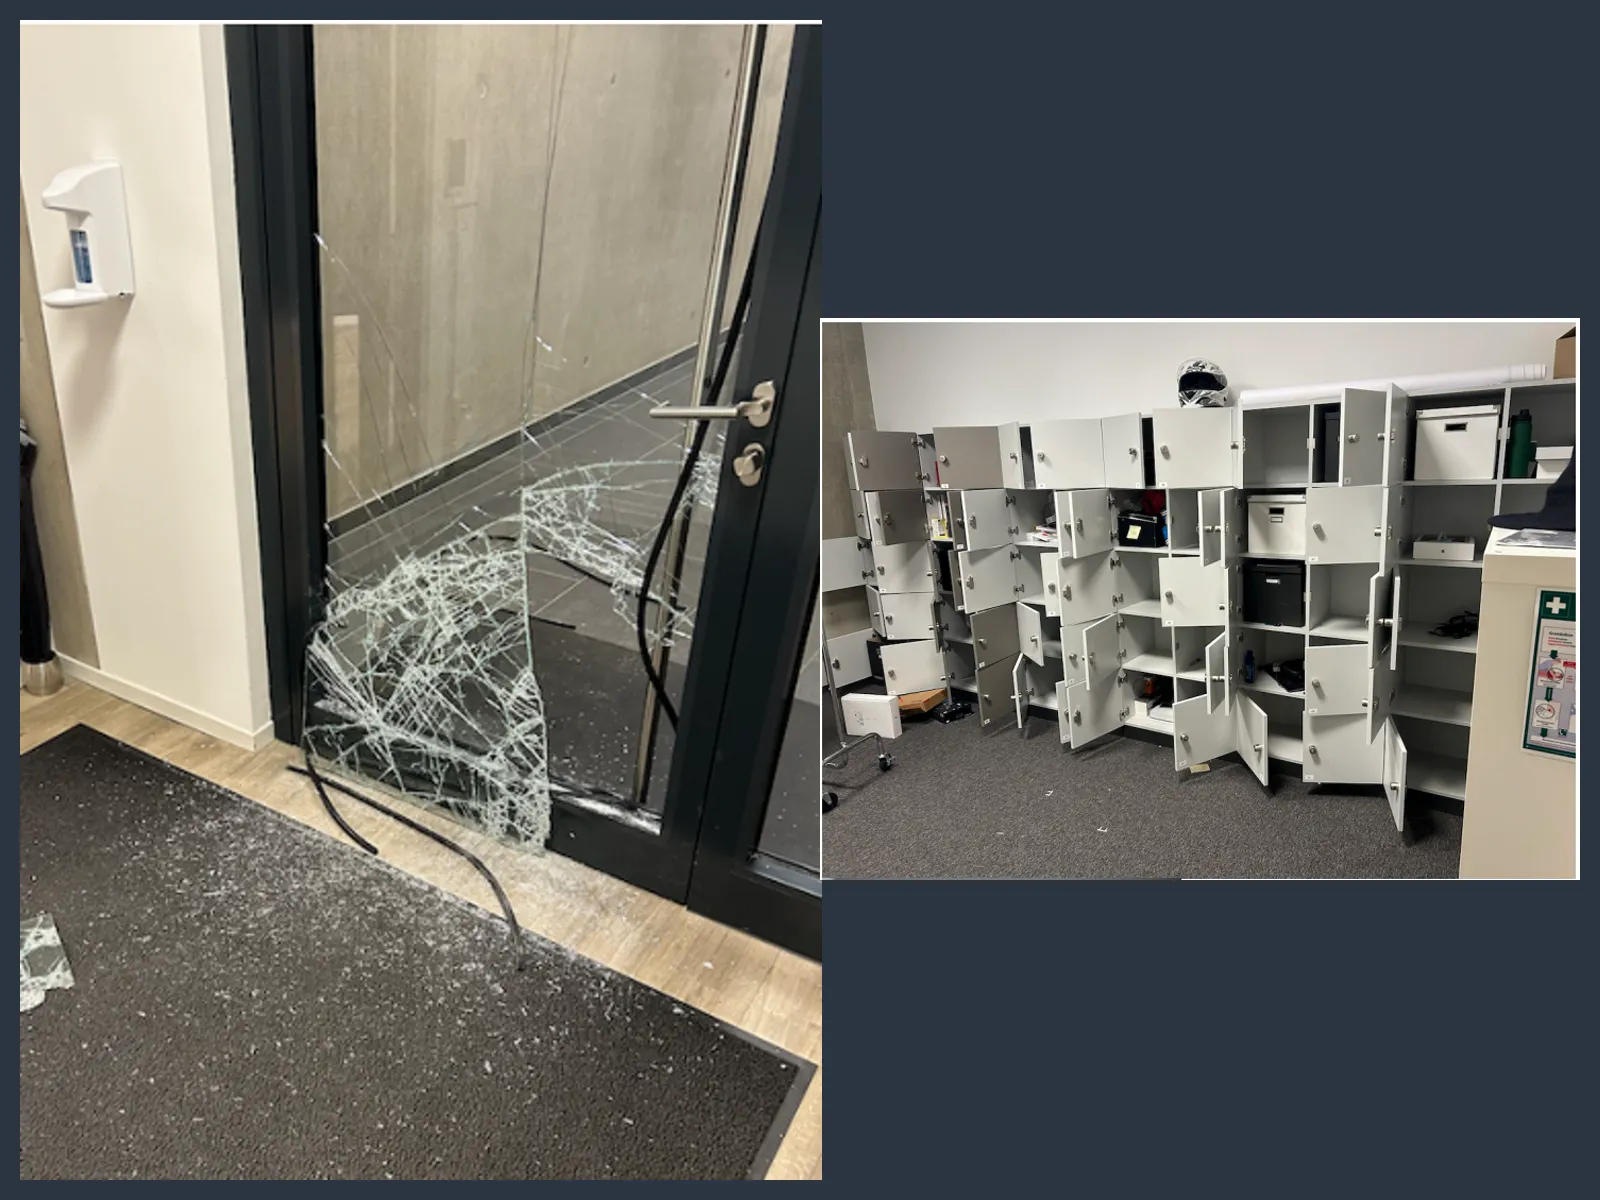
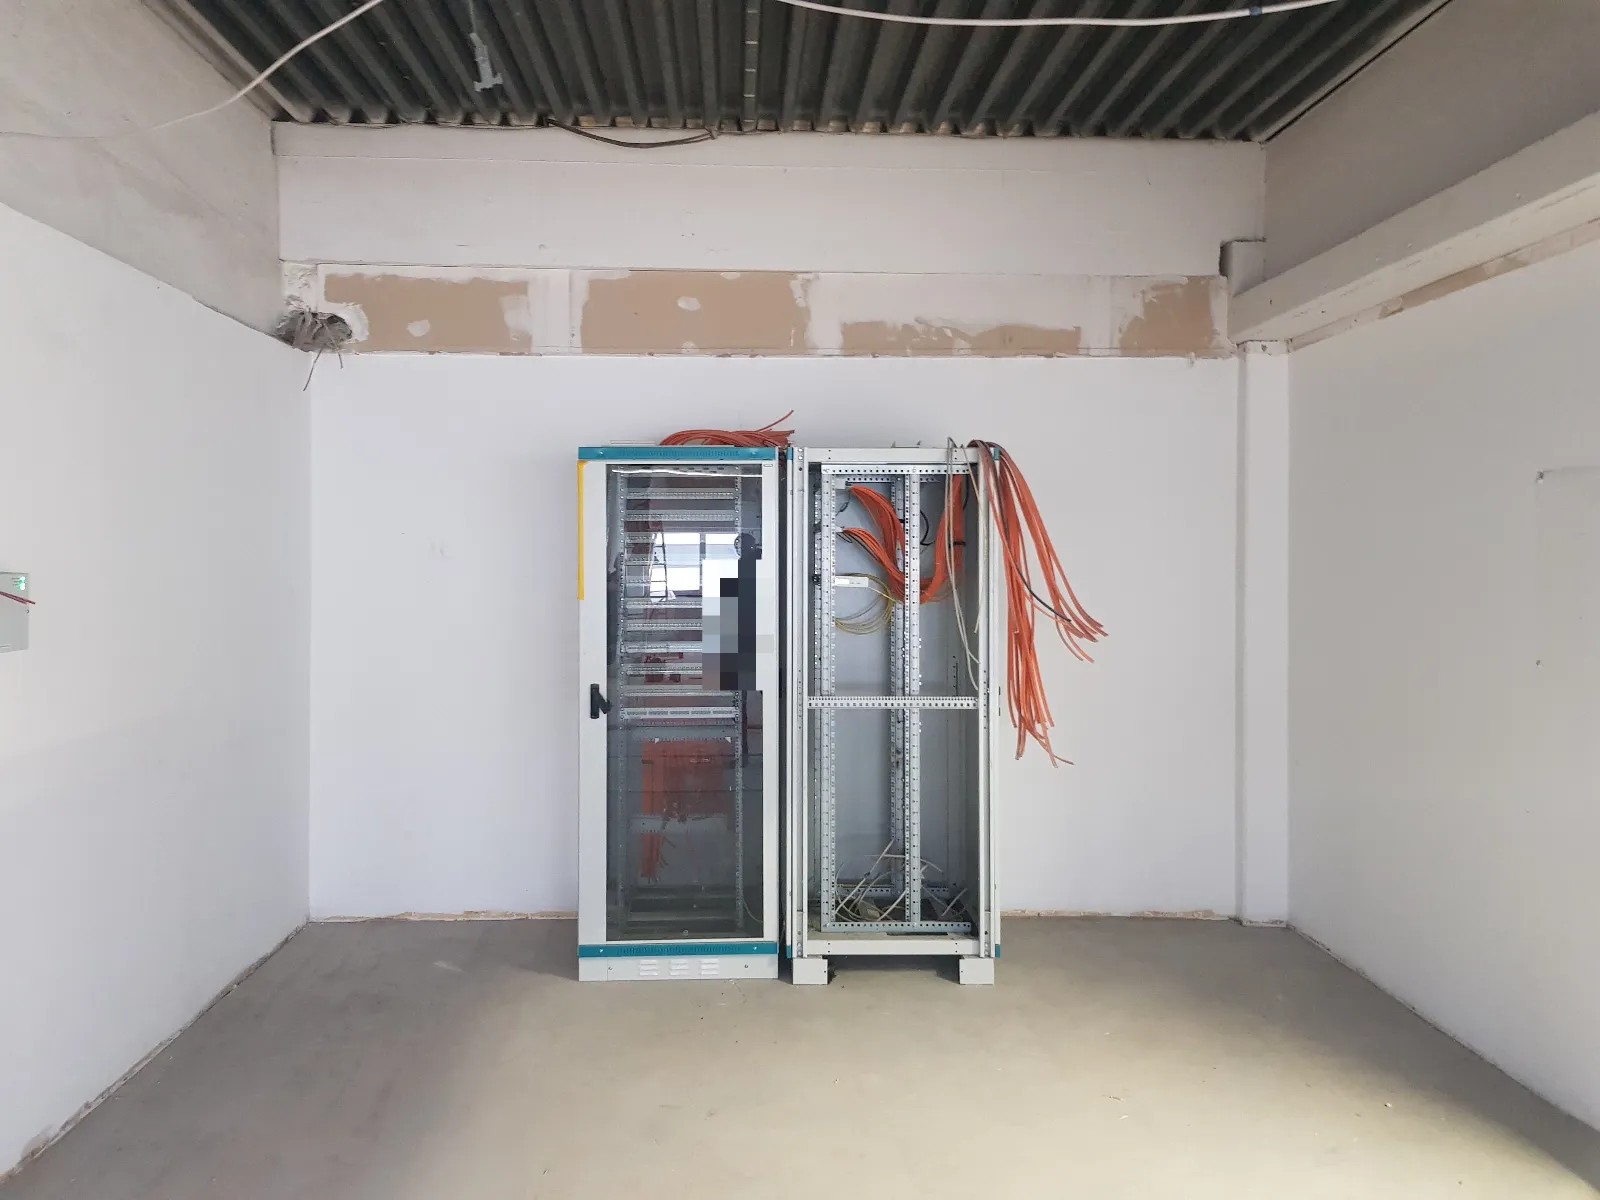
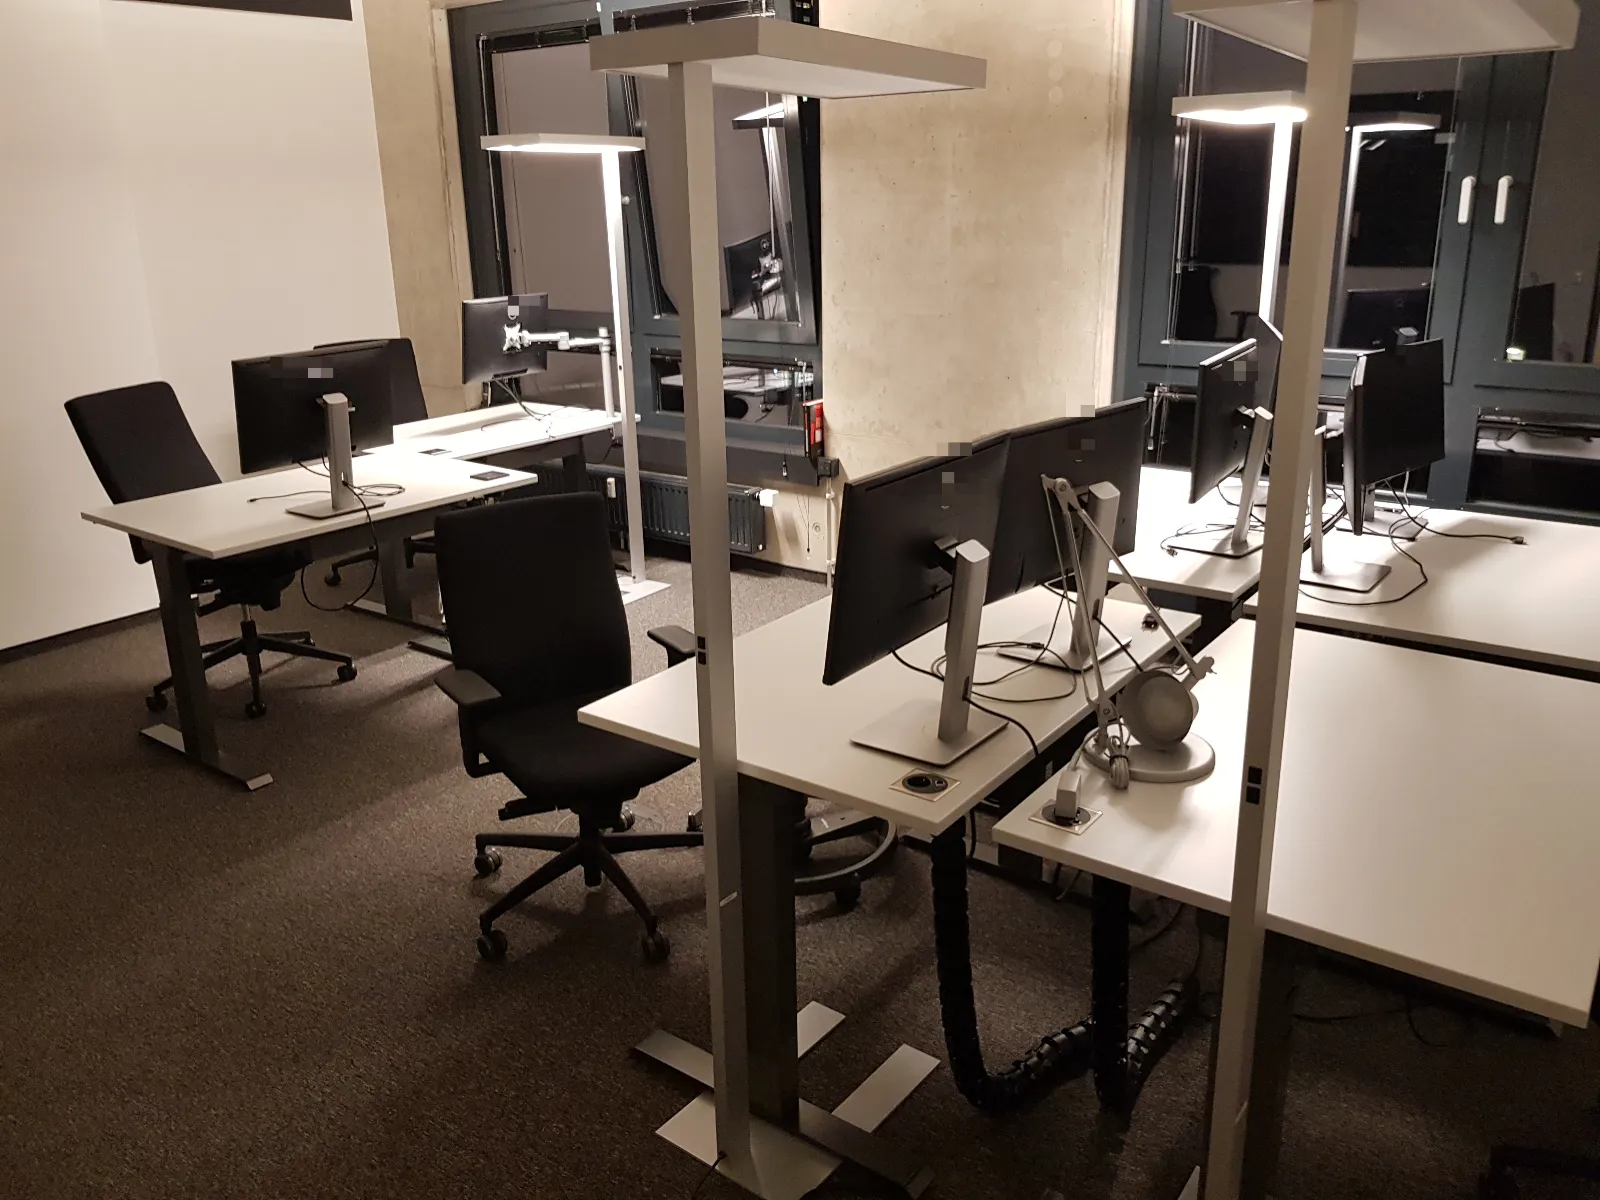
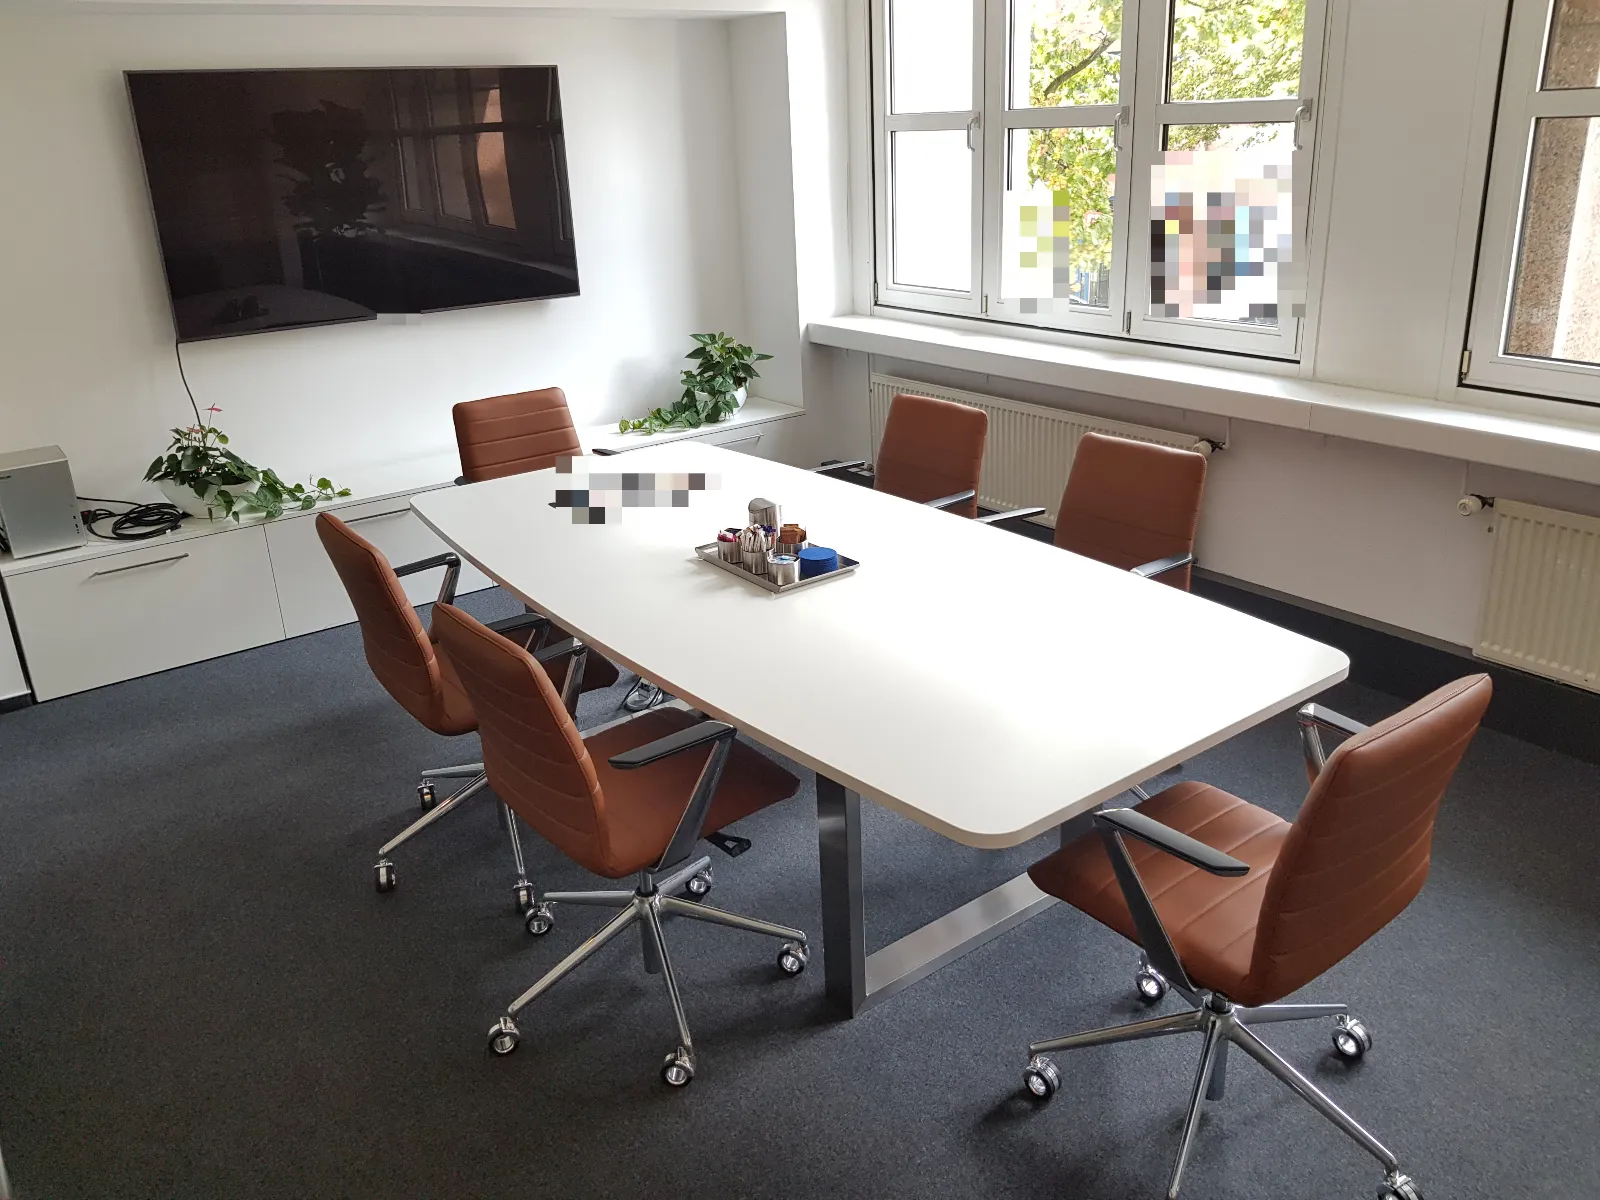
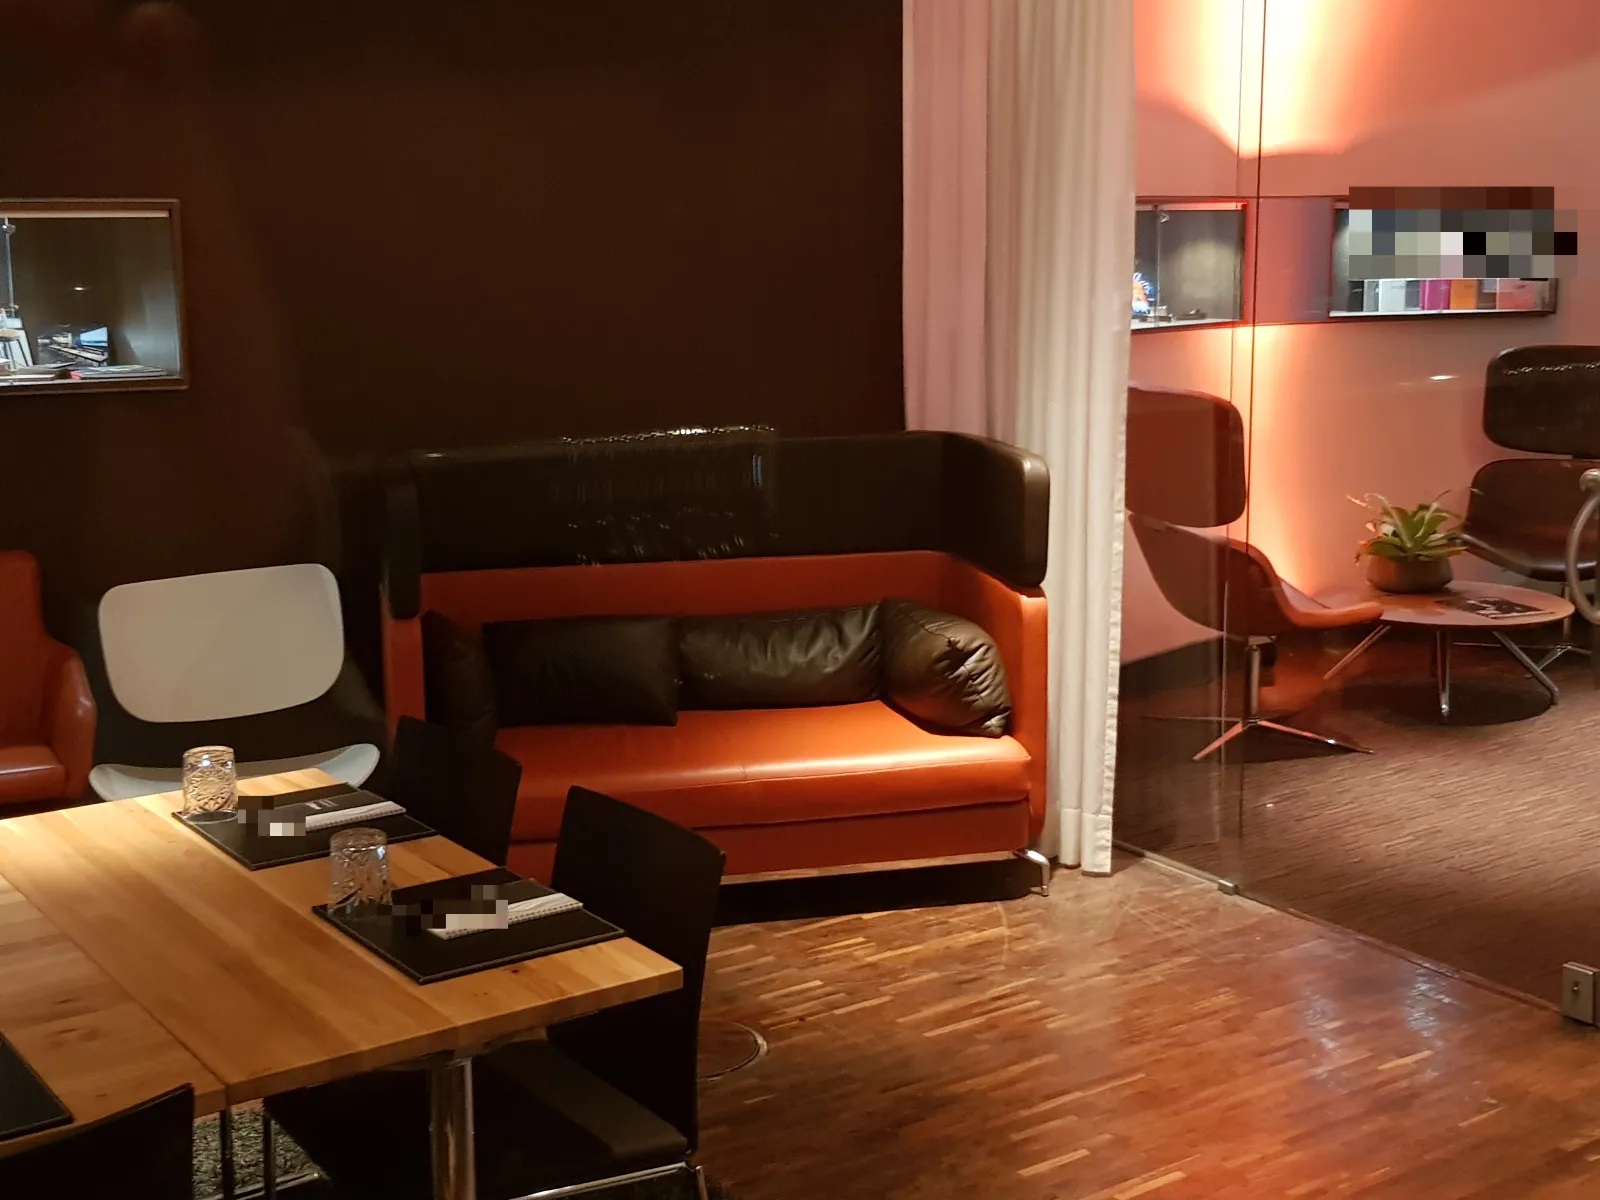
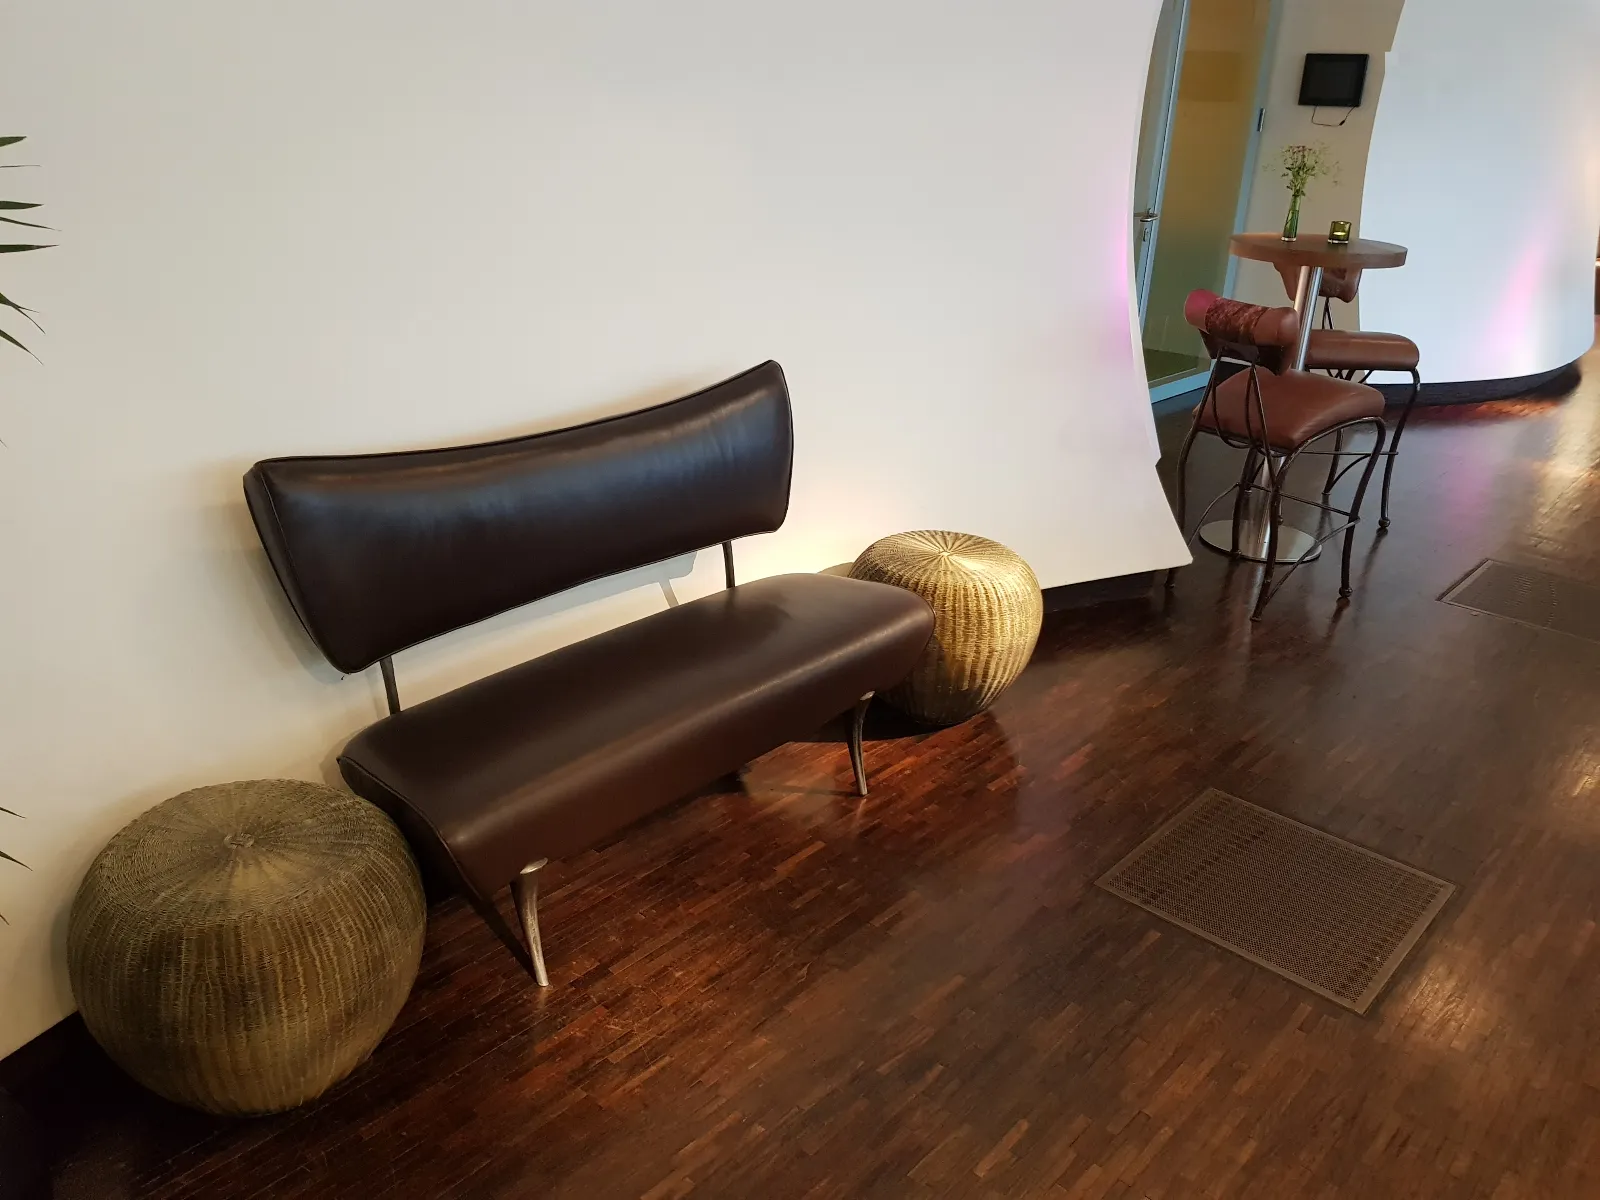
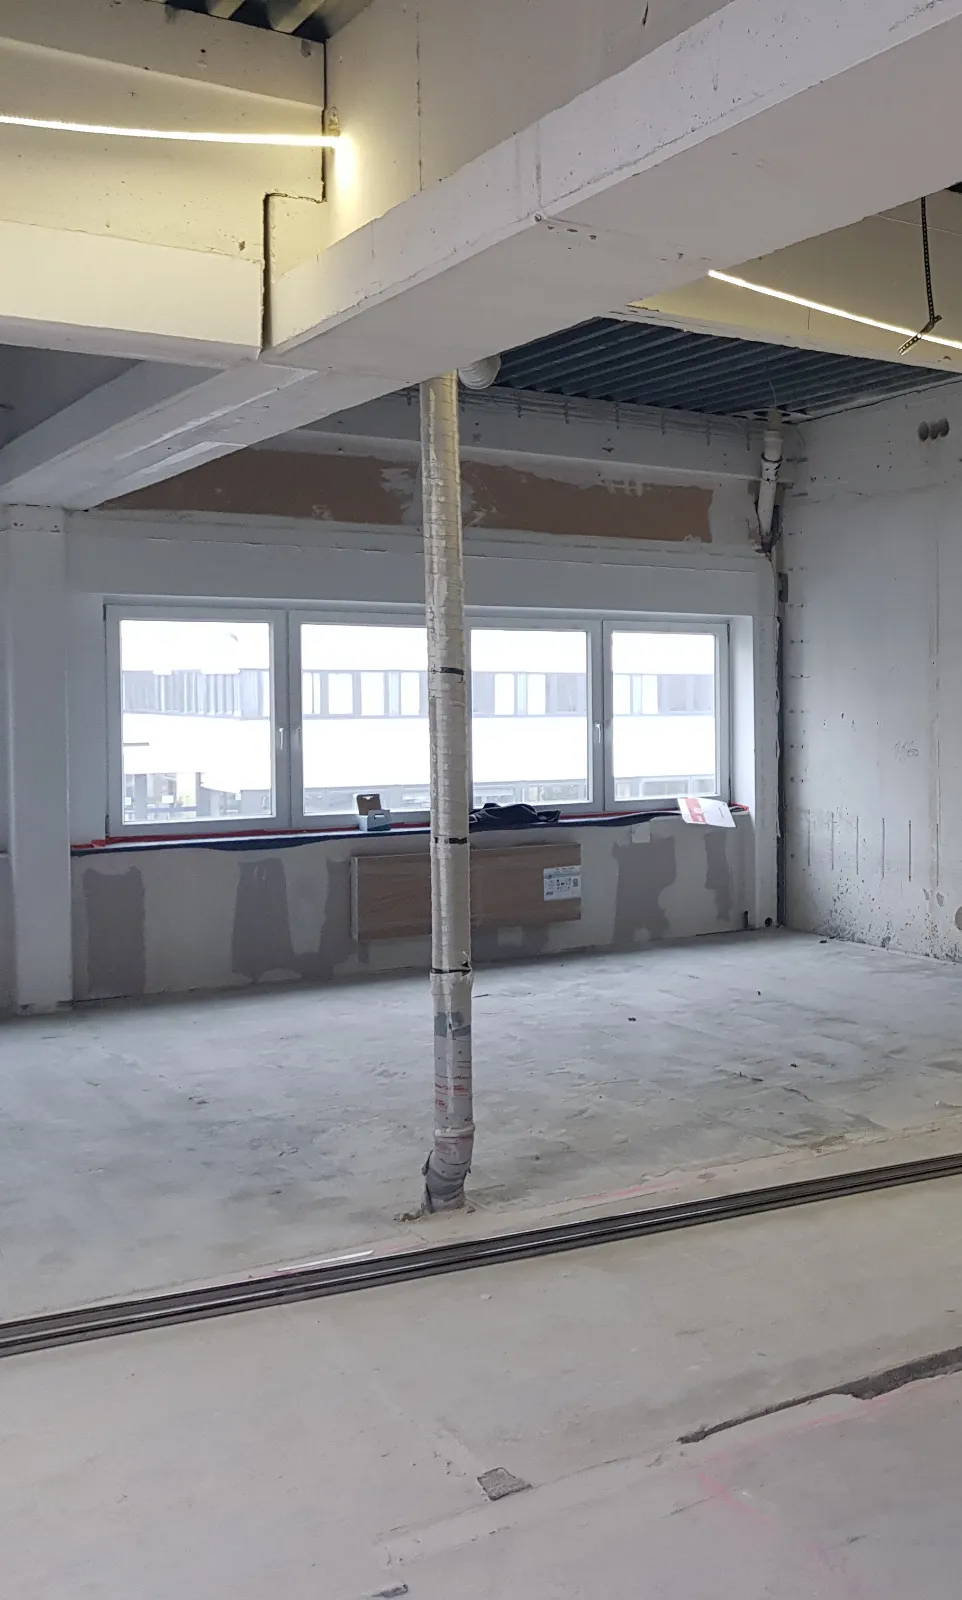
Echte Fotos aus Büros und Betrieben unserer Kunden, keine Symbolbilder. Tippen Sie auf ein Foto, dann sehen Sie es groß und lesen, worauf es bei der Inhaltsversicherung ankommt.
Versicherte Gefahren
Wogegen die Inhaltsversicherung schützt
Die Grundgefahren sind Feuer, Leitungswasser, Sturm und Hagel sowie Einbruchdiebstahl. Elementar, Glas und Elektronik kommen als Bausteine dazu. Welche Leistungen genau gelten, hängt vom Tarif ab.
Grundgefahr
Feuer
Brand, Blitzschlag, Explosion und Implosion sowie der Absturz eines Luftfahrzeugs. Versichert sind auch Schäden durch Löschwasser und Ruß – oft größer als der Brandschaden selbst.
Grundgefahr
Leitungswasser
Wasser, das aus Rohren, Heizungen, Klimaanlagen oder Sprinklern austritt, etwa nach einem Rohrbruch im Stockwerk darüber. Gerade in Büros mit viel Technik ist das einer der häufigsten Schäden.
Grundgefahr
Sturm und Hagel
Schäden durch Sturm ab Windstärke 8 und durch Hagel, zum Beispiel wenn ein Fenster eingedrückt wird und Regen die Einrichtung zerstört.
Grundgefahr
Einbruchdiebstahl
Diebstahl nach einem Einbruch, Raub und Vandalismus nach einem Einbruch. Versichert sind die gestohlenen und zerstörten Sachen sowie die Reparatur von Türen und Schlössern, die zu Ihren Mieträumen gehören.
Baustein
Elementar
Überschwemmung durch Starkregen, Rückstau aus der Kanalisation, Hochwasser, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck und Lawinen. Besonders wichtig für Räume im Erdgeschoss und im Keller.
Baustein
Glas
Bruch von Schaufenstern, Glastüren, Glastrennwänden, Spiegeln und Werbeschildern aus Glas. Häufig steht im Mietvertrag, dass der Mieter eine Glasversicherung abschließen muss – auch für das Glas des Vermieters. Wir prüfen das für Sie.
Baustein
Elektronik
Die Elektronikversicherung schützt Ihre Technik gegen fast alle Schäden, auch gegen die, die keine der Grundgefahren abdeckt:
- Geräte: Laptops, PCs, Tablets, Bildschirme, Server, Datensicherungsgeräte und Netzwerkspeicher, Router, Telefonanlagen, Drucker und Kopierer, Beamer, Video- und TV-Geräte, Kassensysteme
- Schäden: Bedienungsfehler, Überspannung und Kurzschluss, Wasser und Feuchtigkeit, Sturz und Bruch, Diebstahl
- Platinenbruch ist mitversichert – also ein Defekt der Elektronik im Inneren eines Geräts
Mitversichert
Geschäftsfahrräder, E-Bikes und Lastenräder
Viele Betriebe setzen heute auf Fahrräder: für Botengänge, Kundentermine in der Stadt oder Lieferungen mit dem Lastenrad. Geschäftsfahrräder, E-Bikes und Lastenfahrräder lassen sich in der Inhaltsversicherung mitversichern, auch gegen Diebstahl. Die Bedingungen, etwa zum Abschließen unterwegs, besprechen wir mit Ihnen.
Ihr Angebot
Diese Angaben brauchen wir für Ihr Angebot
Für ein Angebot zur Inhaltsversicherung genügen wenige Angaben. Was Sie nicht genau wissen, schätzen wir gemeinsam.
Ort und Betrieb
Wo und was?
- Adresse des Büros oder Geschäftsbetriebs, bei mehreren Standorten jede Adresse
- Berufliche Tätigkeit, die dort ausgeübt wird, zum Beispiel Steuerberatung, Werbeagentur, Arztpraxis, Onlinehandel mit Lager
- Größe der Räume und das Stockwerk, bei Erdgeschoss und Keller auch, ob Wasser eindringen kann
- Sicherungen gegen Einbruch, zum Beispiel Sicherheitsschlösser oder Alarmanlage
Ausstattung und Summen
Was soll versichert sein?
- Ausstattung: welche Möbel und welche Technik, zum Beispiel Laptops, Server, Bildschirme, Telefonanlage, Kassensystem
- Gewünschte Versicherungssummen, aufgeteilt nach Mobiliar und Technik
- Waren und Vorräte, falls vorhanden
- Geschäftsfahrräder, E-Bikes oder Lastenräder mit ihrem Wert
- Ob der Mietvertrag eine Glasversicherung verlangt
| Beispiel: Büro einer Agentur mit 8 Arbeitsplätzen | Versicherungssumme |
|---|---|
| Mobiliar: Schreibtische, Stühle, Schränke, Lounge, Küche, Teppiche | 50.000 € |
| Technik: Laptops, Bildschirme, Server, Drucker, Telefonanlage, Besprechungsbildschirm | 25.000 € |
| Glas: Glastrennwände und Glastüren laut Mietvertrag | nach Fläche |
| Geschäftsfahrräder: zwei E-Bikes | 6.000 € |
Tipp: Gehen Sie einmal durch Ihre Räume und überschlagen Sie, was Sie heute für die Einrichtung neu bezahlen müssten. Zu niedrige Summen führen im Schadenfall zu Abzügen, zu hohe kosten unnötig Beitrag. Wir helfen beim Schätzen.
Angebot für Ihre Inhaltsversicherung anfordern?
Darauf achten wir
Was eine gute Inhaltsversicherung ausmacht
- Neuwert statt Zeitwert: Ersetzt wird, was die Einrichtung heute neu kostet, nicht ihr gebrauchter Wert.
- Verzicht auf den Einwand der Unterversicherung, wenn die Summe nach einer Ermittlungshilfe oder pauschal je Quadratmeter festgelegt wurde.
- Vorsorge für Neuanschaffungen, damit neue Geräte bis zur nächsten Anpassung mitversichert sind.
- Kosten: Aufräumen, Entsorgung, Bewegungs- und Schutzkosten, Ausweichbüro und Wiederherstellung von Akten.
- Außenversicherung für Laptops und Geräte, die Sie bei Kunden oder im Homeoffice nutzen.
- Grobe Fahrlässigkeit ohne Kürzung, etwa wenn ein Fenster gekippt blieb.
Häufige Fragen
Fragen zur Inhaltsversicherung
Brauche ich als Mieter eine Inhaltsversicherung?
Ja. Die Gebäudeversicherung des Vermieters zahlt nur für das Gebäude, nicht für Ihre Möbel, Ihre Technik und Ihre Waren. Ohne Inhaltsversicherung tragen Sie diese Schäden selbst.
Was ist der Unterschied zwischen Inhalts- und Elektronikversicherung?
Die Inhaltsversicherung zahlt bei bestimmten Gefahren wie Feuer, Leitungswasser, Sturm und Einbruch. Die Elektronikversicherung schützt Ihre Technik zusätzlich gegen fast alle anderen Schäden, etwa Bedienungsfehler, Überspannung oder Platinenbruch.
Muss ich eine Glasversicherung abschließen?
Gesetzlich nicht, aber viele Mietverträge für Büros und Läden verlangen sie. Schauen Sie in Ihren Mietvertrag oder senden Sie ihn uns, wir prüfen das.
Wie hoch sollte die Versicherungssumme sein?
So hoch wie der Neuwert Ihrer Einrichtung. Am einfachsten trennen Sie nach Mobiliar und Technik, zum Beispiel 50.000 Euro für Mobiliar und 25.000 Euro für Technik. Wir helfen beim Schätzen.
Sind Laptops auch außerhalb des Büros versichert?
Mit einer Außenversicherung oder einer Elektronikversicherung mit weltweitem Geltungsbereich ja, zum Beispiel beim Kunden, im Homeoffice oder auf Reisen. Das legen wir im Vertrag fest.
Sind E-Bikes und Lastenräder mitversichert?
Geschäftsfahrräder, E-Bikes und Lastenfahrräder lassen sich mitversichern, auch gegen Diebstahl. Wichtig sind die Vorgaben zum Abschließen; die erklären wir Ihnen.
 Fachlich geprüft von Rainer Epbinder
Versicherungsmakler · Stand: 10/2026
Aktuelles
Neues aus dem Makleralltag
Inhalt & Mobiliar
Damit Ihr Betrieb nach einem Schaden schnell weiterarbeitet.
Ihr freundliches ASTRAL-Team
0800 444 2004 (kostenlos) · 040 88141738-0
angebot@astral-versicherungen.de